购房资讯

地产新闻

实时更新热门海外房产资讯,让您紧跟政策不踩坑

2026 年 9 月美国房价指数:全国小幅上行,城市分化持续加剧

2026.10.22
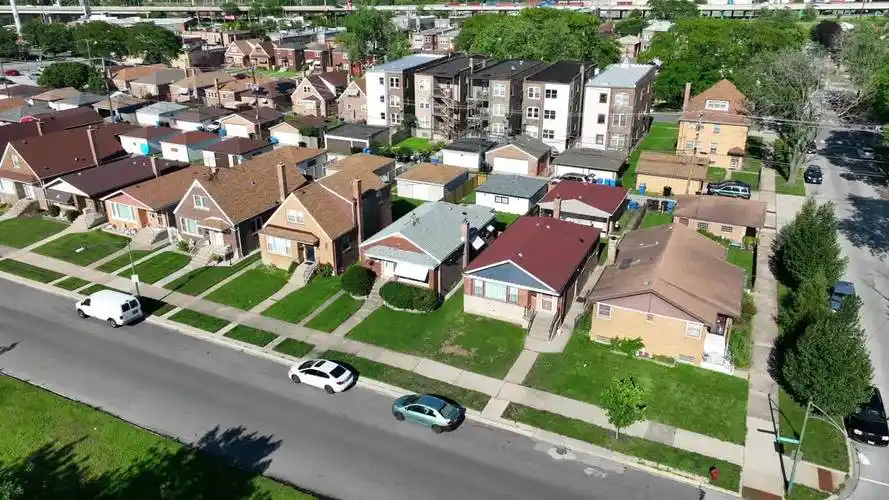
Redfin 重复销售房价指数 RHPI 显示,经季节调整,2026 年 9 月美国独栋住宅房价环比上涨 0.25%,较 8 月 0.21% 小幅抬升;同比上涨 3.8%,创下 2025 年 6 月以来最大年度涨幅。

市场出现一组矛盾特征:买家拥有十余年来最强的议价权,但房价依旧保持微涨。核心支撑来自存量业主丰厚的房屋净值,业主不愿接受低价报价,部分选择直接撤下挂牌,为房价形成底部;同时高端住宅市场需求走强,进一步托举全国价格。统计样本为截至 9 月 30 日的三个月成交数据。50 个人口最大都会区当中,34 个城市房价环比上涨,16 个城市环比下跌。


核心数据概览


市场表现梯队


✅环比涨幅靠前城市 费城 + 1.9%、匹兹堡 + 1.3%、迈阿密 + 1.3%、芝加哥 + 1.0%、旧金山 + 1.0%。 宾夕法尼亚两大城市房产性价比突出,吸引买家涌入;旧金山受益 AI 产业红利,高端需求旺盛。

✅同比涨幅靠前城市 旧金山 + 14.0%、西棕榈滩 + 10.4%、芝加哥 + 10.3%、迈阿密 + 8.2%、费城 + 7.6%。

❌环比跌幅靠前城市(买方市场) 沃斯堡0.9%、新不伦瑞克0.6%、达拉斯0.4%、休斯顿0.4%、西雅图0.4%。德州多个城市属于典型买方市场,卖家需要下调报价来吸引买家。

❌同比下跌的六大都会 圣安东尼奥2.1%、达拉斯1.5%、奥斯汀0.2%、西雅图0.2%、休斯顿0.1%,全部集中在德州与西雅图。


市场核心解读

 
1. 议价权在买方,但净值托住房价底部 
当前买家谈判空间为十余年最高,解约、压价现象普遍,但并未出现房价大幅回落。大量房主积累充足房屋净值,拒绝过低出价,宁愿等待或者直接撤牌,避免被动割肉;叠加高端市场需求坚挺,共同托举价格。高利率环境出现 “成交量走弱、价格小幅韧性上涨” 的典型特征。
 
2. 区域逻辑分化清晰
· 东北部部分城市(费城、匹兹堡)凭借相对友好的价格,迎来需求流入,房价领涨全国;
· 旧金山依靠 AI 产业带动高端住宅行情,同比大涨 14%;
· 德州多数城市处于深度买方市场,挂牌供给充足,卖家降价促销成为常态,部分城市同比已经转负。

3. 不能用全国数据来判断单一城市机会 全国 0.25% 的温和上涨掩盖巨大的地区差异:一边是旧金山双位数同比增长,另一边是德州城市持续价格回调。


对中国海外投资者启示


1. 分清市场信号:买方窗口期≠房价大跌抄底机会 虽然买家议价权提升,可以争取降价、过户补贴等条件,但美国全国房价依然保持正增长,不要预设市场会出现暴跌。投资决策重点放在城市、片区、物业个体,不要赌系统性崩盘。

2. 产业基本面是分化的底层驱动 旧金山 AI 产业带来真实购买力支撑;费城、匹兹堡依靠价格性价比吸引需求;德州部分城市受供给过剩压制。做选盘时优先考察就业、人口流入,而不是简单参考全国大盘。

3. 警惕同州内部巨大差异,德州并非整体都适合回避 德州沃斯堡、达拉斯、圣安东尼奥价格回调,但并不代表德州全部市场走弱,要下沉到都会甚至子片区做评估,不能一州一刀切。

4. 高端与普通住宅行情出现割裂 高端市场韧性较强,但高端标的门槛高、流动性波动大,并不适合大多数跨境投资者;海外配置更建议优先考量中端刚需、租赁需求扎实的标的,把租金现金流纳入测算。

5. 净值效应会持续影响周期走向 大量美国房主锁定历史低利率、高房屋净值,会限制房价下行空间;后续美联储降息,会同时带来购买力提升 + 存量房源释放两股力量,行情不会简单单边上涨。


数据源:Redfin RHPI 202609 公开房价指数报告
咨询预约:如需了解美国重点都会选盘逻辑、海外买家完整税费测算,欢迎预约一对一海外房产咨询。